Κρυφές χρεώσεις στις δόσεις ασφαλίστρων ζωής
Τι προβλέπει η νέα Οδηγία 2023/2225
Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην Google- Newsroom
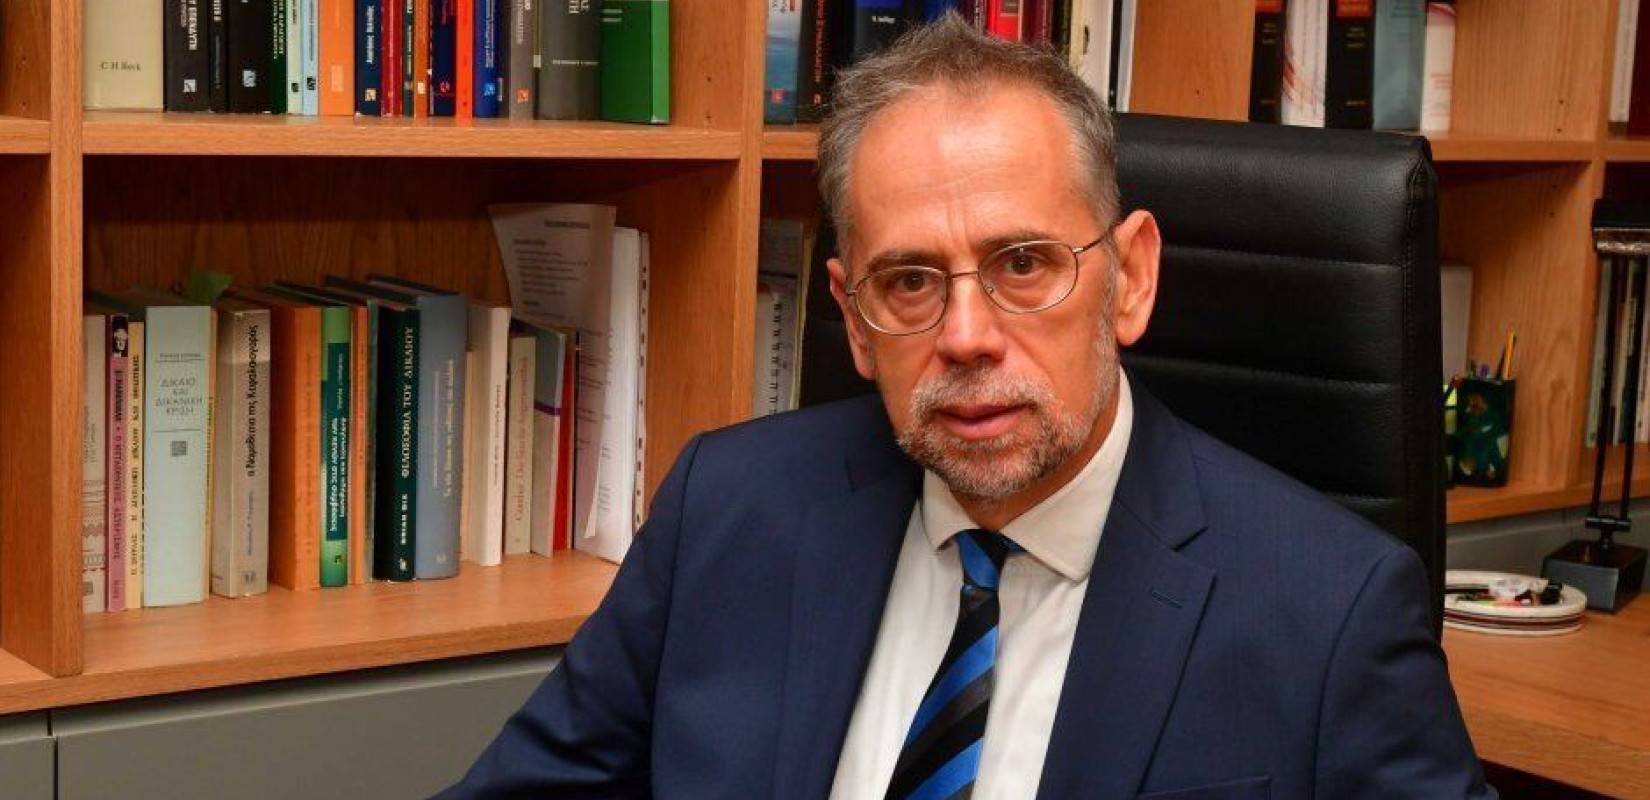
Σημαντικές επιβαρύνσεις κρύβονται πίσω από την επιλογή πληρωμής ασφαλίστρων ζωής σε δόσεις, αναφέρει στο ΑΠΕ-ΜΠΕ ο Δημήτρης Σπυράκος, δικηγόρος και διδάκτωρ νομικής, πρώην γενικός γραμματέας Καταναλωτή και γενικός γραμματέας της «Ένωσης Δικαίου Προστασίας Καταναλωτή» με εμπειρία σε ποινικό, ιδιωτικό και καταναλωτικό δίκαιο.
Όπως σημειώνει, αρκετές ασφαλιστικές εφαρμόζουν προσαύξηση έως 3% στο ετήσιο ασφάλιστρο όταν αυτό δεν καταβάλλεται εφάπαξ, χωρίς όμως να γίνεται σαφής η πραγματική οικονομική επιβάρυνση, που συχνά ισοδυναμεί με υπερβολικό επιτόκιο.
Η κρυφή επιβάρυνση
Η επιβάρυνση εμφανίζεται συνήθως στους γενικούς όρους της ασφάλισης, αλλά χωρίς να αποκαλύπτεται το πραγματικό κόστος της πίστωσης. Για παράδειγμα, η προσαύξηση του 3% εφαρμόζεται ακόμα και όταν το ασφάλιστρο πληρώνεται σε δύο εξαμηνιαίες δόσεις. Στην πραγματικότητα, πίστωση παρέχεται μόνο για τη δεύτερη δόση και για έξι μήνες, αλλά η προσαύξηση υπολογίζεται στο σύνολο του ασφαλίστρου. Έτσι, το πραγματικό επιτόκιο εκτοξεύεται στο 12% ή και υψηλότερα, εάν ληφθεί υπόψη η προκαταβολή του «τόκου».
Αθέμιτη και αδιαφανής πρακτική
Ο κ. Σπυράκος επισημαίνει ότι η πρακτική αυτή εγείρει σοβαρά ζητήματα νομιμότητας και δεοντολογίας. Οι εταιρείες εκμεταλλεύονται τη σχέση εμπιστοσύνης με τον ασφαλισμένο, χωρίς ουσιαστικό πιστωτικό κίνδυνο, αφού διατηρούν το δικαίωμα καταγγελίας της σύμβασης σε περίπτωση καθυστέρησης. Το σημαντικότερο όμως είναι ότι ο καταναλωτής δεν ενημερώνεται για το πραγματικό κόστος της πίστωσης, αντίθετα τόσο με τις αρχές της καλής πίστης όσο και με τη νομοθεσία για την καταναλωτική πίστωση, όπως προβλέπει η Οδηγία 2008/48 αλλά και η νέα Οδηγία 2023/2225, που πρόκειται να εφαρμοστεί, η οποία ενισχύει τις απαιτήσεις διαφάνειας και υπεύθυνης παροχής πίστωσης. Δηλαδή, ουσιαστικά, οι καταναλωτές οδηγούνται στην επιλογή της πληρωμής σε δόσεις που, όμως, πιθανότατα θα απέφευγαν αν γνώριζαν το πραγματικό κόστος. Με αυτόν τον τρόπο, οι ασφαλιστικές εταιρείες χορηγούν πίστωση, αποσιωπώντας τόσο το ποσό όσο και το επιτόκιο.
Η ανάγκη για διαφάνεια σύμφωνα με την Οδηγία 2023/2225
Η πρακτική αυτή, που αποτελεί κατάλοιπο προηγούμενων εποχών, πρέπει να εγκαταλειφθεί, αναφέρει ο κ. Σπυράκος και προσθέτει ότι η νέα Οδηγία προβλέπει πως οι εταιρείες που παρέχουν πίστωση πρέπει να:
- ενημερώνουν σαφώς τον καταναλωτή για τον χαρακτήρα της πίστωσης,
- αποκαλύπτουν πλήρως το ύψος της και
- δημοσιοποιούν το συνολικό πραγματικό επιτόκιο (APR).
«Η συμμόρφωση με αυτές τις απαιτήσεις διαφάνειας δεν προστατεύει μόνο τον καταναλωτή, αλλά συμβάλλει και στη μείωση του κόστους της πίστωσης για όσους την έχουν πραγματικά ανάγκη, ενισχύοντας παράλληλα την εμπιστοσύνη στην αγορά ασφαλίσεων» καταλήγει ο κ. Σπυράκος.
Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην GoogleΔιαβάστε περισσότερα
-
Ασφάλειες αυτοκινήτων: Διόρθωση λαθών με συγκατάθεση από το Gov.gr και το Gov.gr Wallet
«To Consent, η δυνατότητα του Gov.gr Wallet και του gov.gr που παρουσιάσαμε ήδη από το καλοκαίρι, είναι βασικό σημείο του σχεδιασμού μας για την καταπολέμηση ακόμα και ψηφιακών στρώσεων της γραφειοκρατίας», λέει ο Δ. Παπαστεργίου
-
Δίκη Τεμπών: Επιφυλακτική η εισαγγελέας στα αιτήματα της υπεράσπισης στη σημερινή συνεδρίαση - Τι ζητήθηκε
Η εισαγγελέας ανέφερε ότι πρόωρα υποβλήθηκε το αίτημα και επιφυλάχθηκε να προτείνει μετά την κρίση του Δικαστικού Συμβουλίου
-
UGG SEASON: Η UGG υποδέχτηκε τη νέα σεζόν με ένα εντυπωσιακό διήμερο event στην Αθήνα
Με αφορμή το πανευρωπαϊκό λανσάρισμα της νέας συλλογής και την παγκόσμια καμπάνια «Born to Feel», η UGG δημιούργησε ένα ολοκληρωμένο fashion & lifestyle experience
-
Δικογραφία σε τρία άτομα για πέντε απάτες στον Πύργο Ηλείας - Έβγαλαν 98.000 ευρώ προσποιούμενοι τους λογιστές
Οι κατηγορούμενοι από τις 3 έως τις 28 Σεπτεμβρίου διέπραξαν σε περιοχές του Πύργου και της Ανδρίτσαινας, πέντε απάτες