Νέο Μεταλλείο Σκουριών: Έργο προοπτικής για την Ελλάδα, έργο αναφοράς για την Ευρώπη
Πως η έναρξη λειτουργίας της εμβληματικής επένδυσης δημιουργεί νέες προοπτικές ανάπτυξης για τη ΒΑ Χαλκιδική
Κρίσιμη απόφαση του ΣτΕ βάζει τα «φρένα» στην αδράνεια των ελεγκτών αλλά ορίζει πότε τα νέα στοιχεία φέρνουν πρόσθετους φόρους και πρόστιμα μετά την πενταετία

Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην Google- Newsroom
Η πενταετής παραγραφή αποτελεί τον γενικό κανόνα για τον φορολογικό έλεγχο, όμως δεν σημαίνει ότι κάθε φορολογική υπόθεση κλείνει οριστικά μετά την παρέλευση πέντε ετών. Υπό συγκεκριμένες προϋποθέσεις, η δυνατότητα του Δημοσίου να καταλογίσει πρόσθετο φόρο μπορεί να επεκταθεί έως και τη δεκαετία.
Το ζήτημα των προϋποθέσεων που επιτρέπουν αυτή την παράταση βρέθηκε στο επίκεντρο απόφασης του Συμβουλίου της Επικρατείας, με αφορμή υπόθεση που αφορούσε τη χρήση πλαστών και εικονικών φορολογικών στοιχείων.
Το Β’ Τμήμα του ΣτΕ απέρριψε αίτηση αναίρεσης ομόρρυθμης εταιρείας που δραστηριοποιούνταν στον χώρο των υδραυλικών εγκαταστάσεων. Στην επιχείρηση είχε καταλογιστεί φόρος εισοδήματος για τη χρήση του 2005, καθώς είχε διαπιστωθεί λήψη και καταχώριση πλαστών και εικονικών τιμολογίων.
Η εταιρεία υποστήριξε ότι το δικαίωμα του Δημοσίου είχε ήδη παραγραφεί. Βασικό επιχείρημά της ήταν ότι τα στοιχεία που συνδέονταν με την υπόθεση ήταν γνωστά στη φορολογική διοίκηση εντός της αρχικής πενταετίας και, συνεπώς, δεν μπορούσαν να θεωρηθούν «συμπληρωματικά στοιχεία» που θα επέτρεπαν την εφαρμογή της δεκαετούς παραγραφής.
Το ΣτΕ δεν υιοθέτησε την επιχειρηματολογία αυτή.
Καθοριστικό ρόλο στην κρίση του δικαστηρίου είχε έκθεση ελέγχου του ΣΔΟΕ, η οποία συντάχθηκε στις 4 Ιουνίου 2014. Μέσω του μεταγενέστερου ελέγχου διαπιστώθηκε για πρώτη φορά η εικονικότητα των συγκεκριμένων συναλλαγών.
Το ΣτΕ εστίασε, επομένως, όχι απλώς στο πότε συντάχθηκε η έκθεση, αλλά στο πότε προέκυψαν τα στοιχεία που αποκάλυπταν την παράβαση.
Εφόσον η εικονικότητα των τιμολογίων δεν είχε διαπιστωθεί προηγουμένως και αποκαλύφθηκε μέσω μεταγενέστερου ελέγχου, τα ευρήματα μπορούσαν να χαρακτηριστούν νέα συμπληρωματικά στοιχεία. Κατά συνέπεια, κρίθηκε νόμιμη η εφαρμογή της δεκαετούς παραγραφής.
Η απόφαση έχει ιδιαίτερη σημασία επειδή αποσαφηνίζει ότι η μεταγενέστερη αποκάλυψη νέων δεδομένων μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να επηρεάσει τον χρόνο μέσα στον οποίο μπορεί να πραγματοποιηθεί ο φορολογικός καταλογισμός.
Ο γενικός κανόνας του Κώδικα Φορολογικής Διαδικασίας προβλέπει πενταετή παραγραφή του δικαιώματος της φορολογικής διοίκησης να προσδιορίσει φόρο.
Η προθεσμία υπολογίζεται από το τέλος του έτους μέσα στο οποίο έληξε η προθεσμία υποβολής της σχετικής φορολογικής δήλωσης.
Για παράδειγμα, για εισοδήματα του 2020, η δήλωση των οποίων υποβλήθηκε το 2021, η πενταετής προθεσμία συμπληρώνεται, κατά κανόνα, στις 31 Δεκεμβρίου 2026.
Σημαντικό είναι επίσης ότι δεν αρκεί να έχει ξεκινήσει ένας φορολογικός έλεγχος πριν από τη λήξη της προθεσμίας. Για να διατηρηθεί το δικαίωμα του Δημοσίου, απαιτείται η νόμιμη κοινοποίηση της πράξης προσδιορισμού του φόρου εντός της προβλεπόμενης προθεσμίας.
Η δεκαετής παραγραφή αποτελεί εξαίρεση και όχι τον κανόνα.
Μπορεί να εφαρμοστεί, μεταξύ άλλων, όταν ο φορολογούμενος δεν έχει υποβάλει δήλωση ή όταν, μετά την παρέλευση της πενταετίας, περιέλθουν στη Φορολογική Διοίκηση νέα στοιχεία ή πληροφορίες, τα οποία δεν μπορούσε αντικειμενικά να γνωρίζει ή να εντοπίσει νωρίτερα και από τα οποία προκύπτει μεγαλύτερη φορολογική οφειλή.
Το σημείο αυτό είναι κρίσιμο: δεν θεωρείται κάθε μεταγενέστερο έγγραφο νέο στοιχείο.
Εάν, για παράδειγμα, τα συγκεκριμένα δεδομένα βρίσκονταν ήδη στη διάθεση της φορολογικής διοίκησης κατά την αρχική πενταετία και απλώς δεν αξιοποιήθηκαν εγκαίρως, η καθυστέρηση των ελεγκτικών υπηρεσιών δεν αρκεί από μόνη της για να μετατρέψει την πενταετή παραγραφή σε δεκαετή.
Με άλλα λόγια, η επέκταση της προθεσμίας συνδέεται με την ύπαρξη πραγματικά νέων φορολογικών δεδομένων και όχι με την απλή καθυστερημένη αξιοποίηση πληροφοριών που ήταν ήδη διαθέσιμες.
Ένα ακόμη σημείο που χρειάζεται προσοχή είναι ότι η εφαρμογή της δεκαετούς παραγραφής δεν σημαίνει πως η φορολογική διοίκηση αποκτά απεριόριστη δυνατότητα να επανεξετάσει κάθε πτυχή μιας παλιάς φορολογικής υπόθεσης.
Η επέκταση συνδέεται με τα συγκεκριμένα νέα στοιχεία που προέκυψαν και με τη μεγαλύτερη φορολογική υποχρέωση που αυτά μπορούν να τεκμηριώσουν.
Παράλληλα, υπάρχουν και άλλες ειδικές περιπτώσεις στις οποίες ο χρόνος παραγραφής μπορεί να επηρεαστεί, όπως ορισμένες δικαστικές διαδικασίες, διαδικασίες αμοιβαίου διακανονισμού ή η αναμονή πληροφοριών από φορολογικές αρχές άλλων χωρών.
Για τους φορολογούμενους υπάρχει ακόμη μία κρίσιμη διάκριση.
Η παραγραφή του δικαιώματος του Δημοσίου να καταλογίσει έναν φόρο δεν ταυτίζεται με την παραγραφή του δικαιώματος να εισπράξει μια οφειλή που έχει ήδη βεβαιωθεί.
Πρόκειται για διαφορετικά στάδια και διέπονται από διαφορετικούς κανόνες.
Έτσι, η παρέλευση της πενταετίας δεν πρέπει να συγχέεται αυτομάτως με την εξάλειψη κάθε φορολογικής υποχρέωσης που μπορεί να έχει ήδη βεβαιωθεί.
Η απόφαση του ΣτΕ επαναφέρει στο προσκήνιο τα όρια μεταξύ της κανονικής πενταετούς παραγραφής και της κατ’ εξαίρεση δεκαετούς προθεσμίας.
Ο βασικός κανόνας παραμένει η πενταετία. Η επέκταση στα δέκα χρόνια προϋποθέτει συγκεκριμένες προϋποθέσεις και, ιδίως, την ύπαρξη στοιχείων που μπορούν να χαρακτηριστούν πραγματικά νέα και τα οποία συνδέονται με πρόσθετη φορολογική υποχρέωση.
Η νομολογία του ΣτΕ δείχνει έτσι ότι το κρίσιμο ζήτημα δεν είναι απλώς αν ένας έλεγχος έγινε αργότερα, αλλά αν η φορολογική διοίκηση απέκτησε πράγματι νέα δεδομένα που δεν ήταν διαθέσιμα ή αντικειμενικά ανιχνεύσιμα μέσα στην αρχική πενταετία.
Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην Google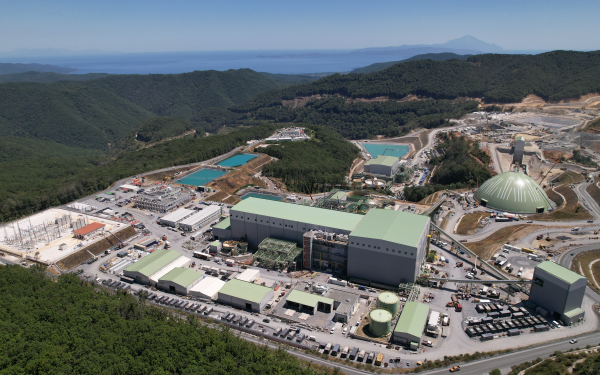
Πως η έναρξη λειτουργίας της εμβληματικής επένδυσης δημιουργεί νέες προοπτικές ανάπτυξης για τη ΒΑ Χαλκιδική

Με το νέο πλαίσιο, η αρμοδιότητα περνά στις υπηρεσίες που έχουν την επιστημονική ευθύνη, γνωρίζουν την επιδημιολογική εικόνα κάθε περιοχής

Έναντι 7,8 δισ. ευρώ την αντίστοιχη περίοδο πέρυσι

Φωτιά... στο οικονομικό επιτελείο για τις τιμές στο πετρέλαιο θέρμανσης - Σύσκεψη στο Μαξίμου - Τα σενάρια για επιδότηση και αλλαγές στο επίδομα θέρμανσης