Mε την ευκαιρία του καταιγισμού μέτρων, επιδομάτων και projects δυσθεώρητων προϋπολογισμών που προβάλλονται στη ΔΕΘ, είναι επείγον να ανασυρθούν από τα βάθη της πραγματικότητας τα πεισματικά ζητήματα που αφορούν την κατεύθυνση, τους στόχους, τα μέσα και τη διατηρησιμότητα της όποιας ανάπτυξης θεωρούμε ότι έχουμε εξασφαλίσει. Γιατί το ζητούμενο δεν είναι μία πρόσκαιρη ανάκαμψη δεικτών και μία κοινωνική ανακούφιση μετά την εικοσαετία κρίσης και ασθενικής μεγέθυνσης, αλλά η δρομολόγηση μας πορείας που θα μπορεί βάσιμα να εγγυηθεί τη σύγκλιση με την Ευρώπη και τη διατηρήσιμη ανάπτυξη για όλα τα κοινωνικά στρώματα σε όλες τις περιοχές της χώρας.
01 Η προβλεπόμενη «μουντή» ανάπτυξη
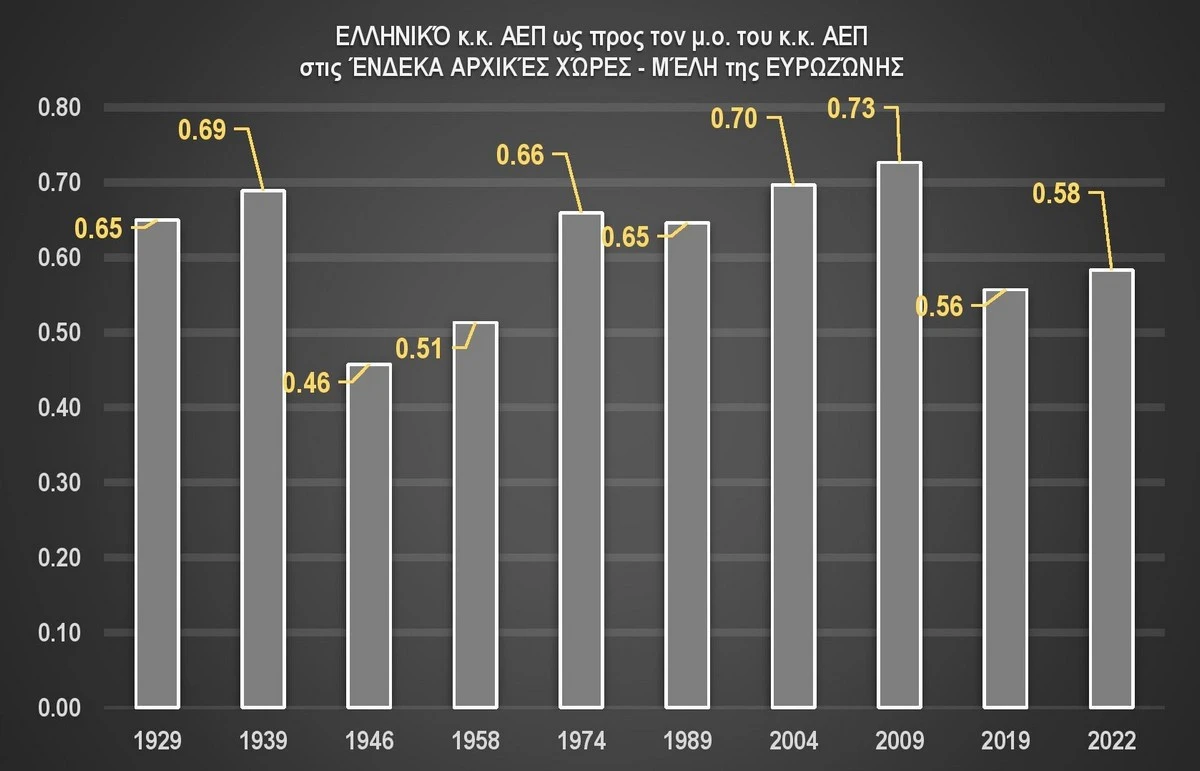
Οι εκτιμήσεις για την αύξηση του ΑΕΠ στα επόμενα χρόνια κυμαίνονται από 2% έως 1,3%. Είναι ρυθμοί που θυμίζουν τη στάσιμη δεκαετία του ’80 στην Ευρώπη μετά την κρίση του 1973-79. Ακόμα και αν ο δικός μας ρυθμός είναι 1% μεγαλύτερος από τον μέσο ευρωπαϊκό (πανηγυρίζουμε γι’ αυτό), θα χρειαστούμε 39 χρόνια για να φτάσει το κατά κεφαλήν ΑΕΠ μας (σε μονάδες αγοραστικής δύναμης) στον μέσο ευρωπαϊκό όρο.
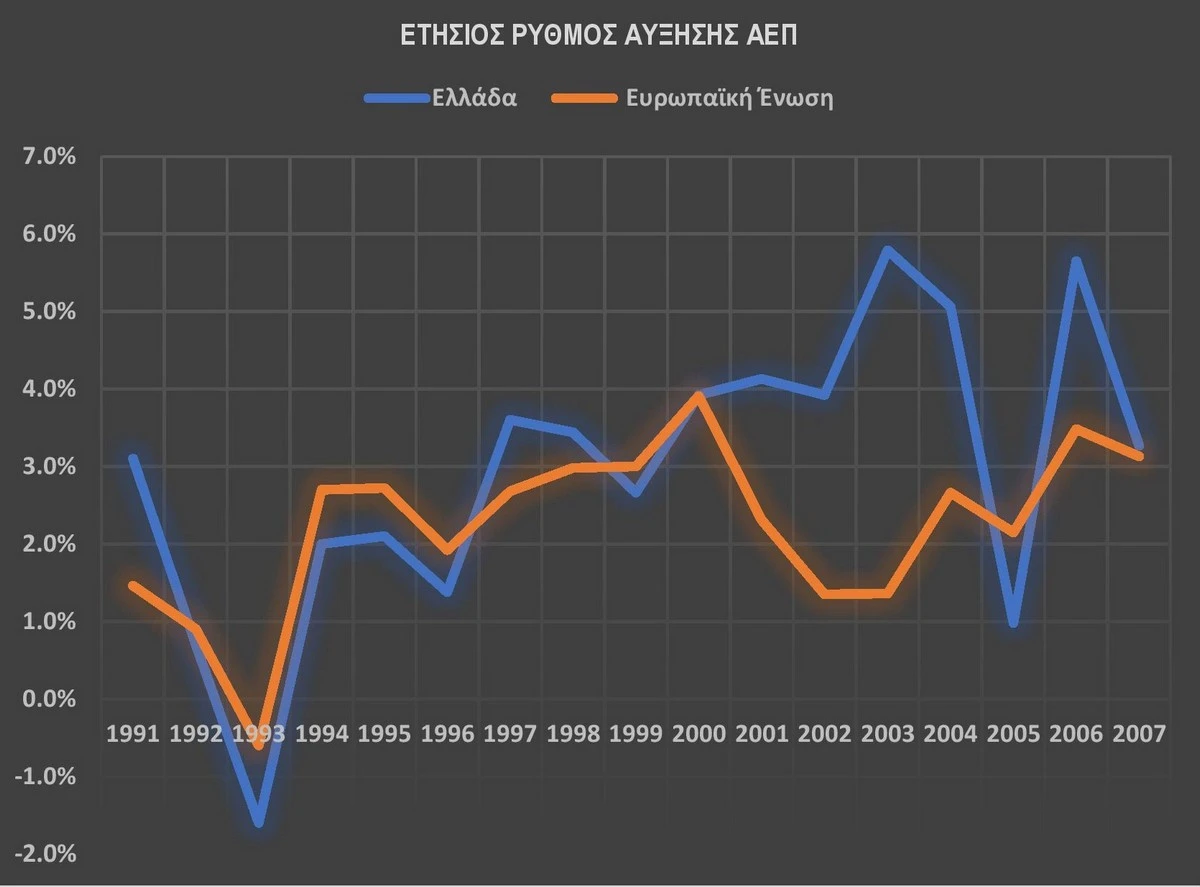
Αυτό σημαίνει ότι η γενιά Ζ θα δει επίπεδα ευημερίας 2007 όταν φτάσει στα 70 της χρόνια. Αυτό σημαίνει ότι χρειαζόμαστε ρυθμούς πολλαπλάσιους από τον ευρωπαϊκό, όπως συνέβη στη «χρυσή» μας πενταετία 1999-2005. Αυτό τέλος δείχνει ότι ιστορικά τριγυρίζουμε ως προς τον «πλούσιο» πυρήνα της Ευρώπης χωρίς να μπορούμε να «απογειωθούμε».
02 Η μονίμως χαμηλή παραγωγικότητα και η μονίμως αντιπαραγωγική σύνθεση της οικονομίας
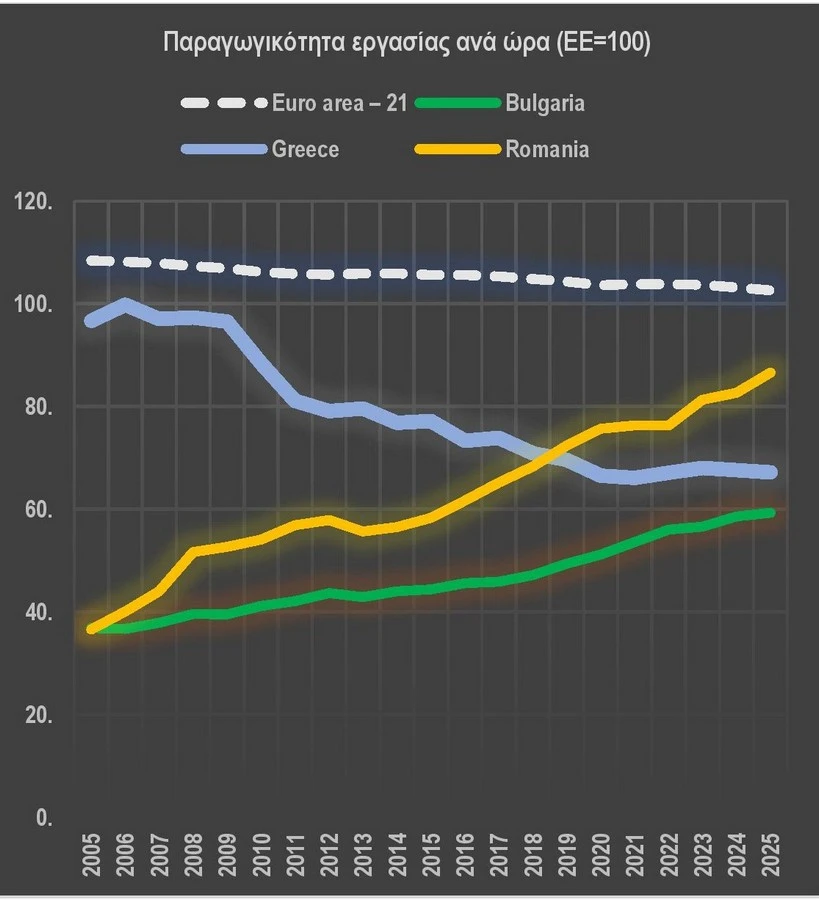
Σταθερή επιταχυνόμενη αύξηση ΑΕΠ προκύπτει μόνο ως αποτέλεσμα σταθερά αυξανόμενης παραγωγικότητας. Από το 2006 η παραγωγικότητα μας μειώνεται σε σύγκριση με τη μέση ευρωπαϊκή και αν η καταβάρθρωση της ερμηνεύεται από το σοκ της πτώχευσης, η στασιμότητα μετά το 2019 δείχνει ότι δεν έχουμε συγκροτήσει βάσεις για εκτίναξη του ΑΕΠ. Επιπλέον, «ανταγωνιστές» (όπως η Ρουμανία και η Βουλγαρία για να μη δούμε πιο δυναμικές χώρες) μας ξεπερνούν ή πλησιάζουν και αυτό συνιστά πρόκληση καθώς πρέπει να είμαστε ανταγωνιστικοί στον ενοποιημένο ευρωπαϊκό οικονομικό χώρο.
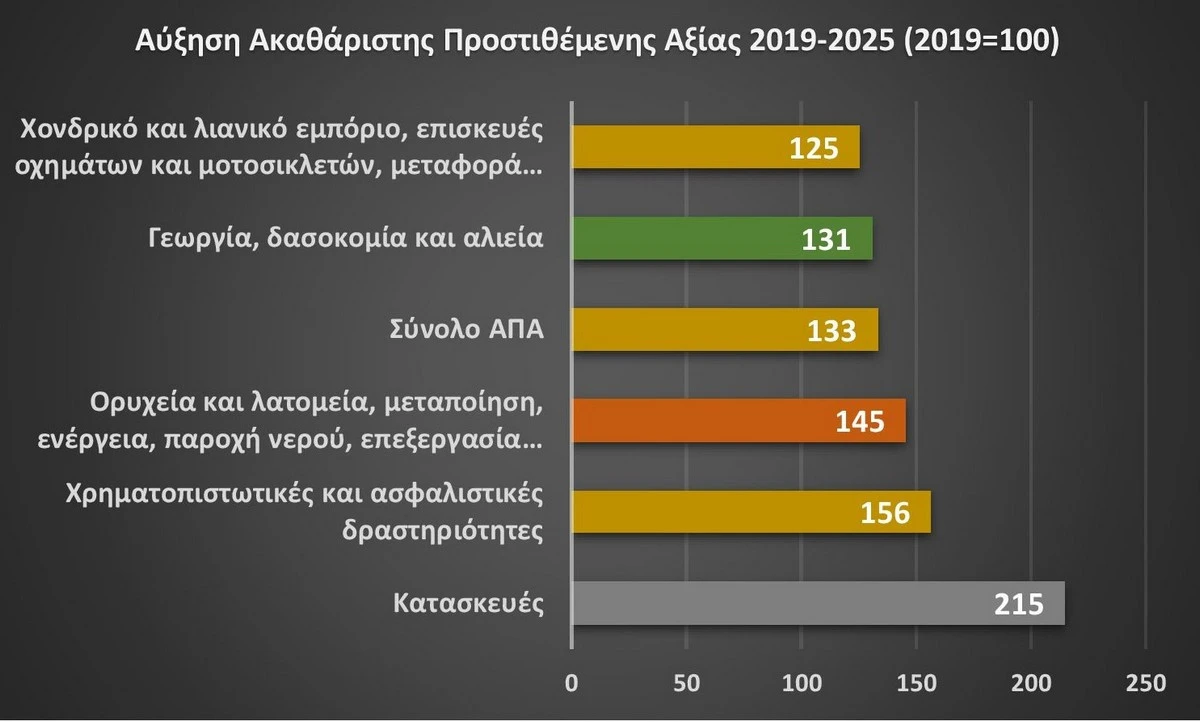
Χαμηλή παραγωγικότητα δεν σημαίνει «τεμπέληδες» εργαζόμενοι, αλλά υστέρηση σε διάρθρωση και τεχνολογικό επίπεδο των επιχειρήσεων και σε δεξιότητες. Πού θα τα αναζητήσουμε; Στη μονίμως αντιπαραγωγική σύνθεση της οικονομίας όπου κυριαρχούν ο τουρισμός, οι κατασκευές, οι δια-προσωπικές υπηρεσίες; Ακόμη και στην τρέχουσα ανάκαμψη, τομείς όπως οι χρηματοπιστωτικές δραστηριότητες και οι κατασκευές αύξησαν την ακαθάριστη προστιθέμενη αξία τους ταχύτερα από τους κατεξοχήν παραγωγικούς τομείς (αγροτικός, μεταποίηση).
03 Η χαμηλή επένδυση, η αναποτελεσματικότητα των ξένων επενδύσεων και η υψηλή εισαγωγική διείσδυση
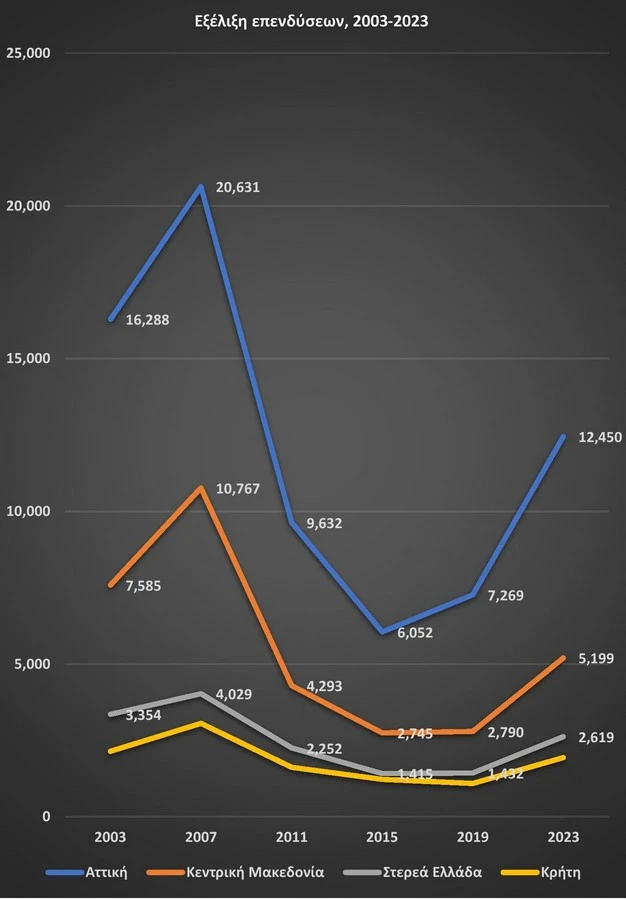
Το χαμηλό επίπεδο επενδύσεων είναι διαχρονικό. Είναι σημαντικό το ότι πρόσφατα ανακάμπτουν (υπό την επήρεια της ενίσχυσης από το Ταμείο Ανάκαμψης και με τις μόνιμες περιφερειακές ανισορροπίες) αλλά παραμένουν σε επίπεδα χαμηλότερα από του 2007. Το πού κατευθύνονται είναι κρίσιμο ζήτημα: προ κρίσης συγκεντρώνονταν στις κατασκευές -οι αναγκαίες πρέπει να ανακατευθυνθούν στους κατεξοχήν παραγωγικούς τομείς και στις υποδομές εξυπηρέτησής τους. Το πρόβλημα είναι ότι λείπει η χρηματοδοτική βάση: Η αποταμίευση μειώνεται (πρώτο τρίμηνο του 2026: Ποσοστό αποταμίευσης -3,3%) ενώ η σύνθεση των ξένων άμεσων επενδύσεων που αυξήθηκαν εντυπωσιακά κάθε άλλο παρά ευνοϊκή είναι: 82% πραγματοποιήθηκαν το 2025 με απόκτηση μετοχικού κεφαλαίου και το 2022-2024 οι υπηρεσίες απορρόφησαν 59% - 85% ενώ η μεταποίηση 7%-19%.
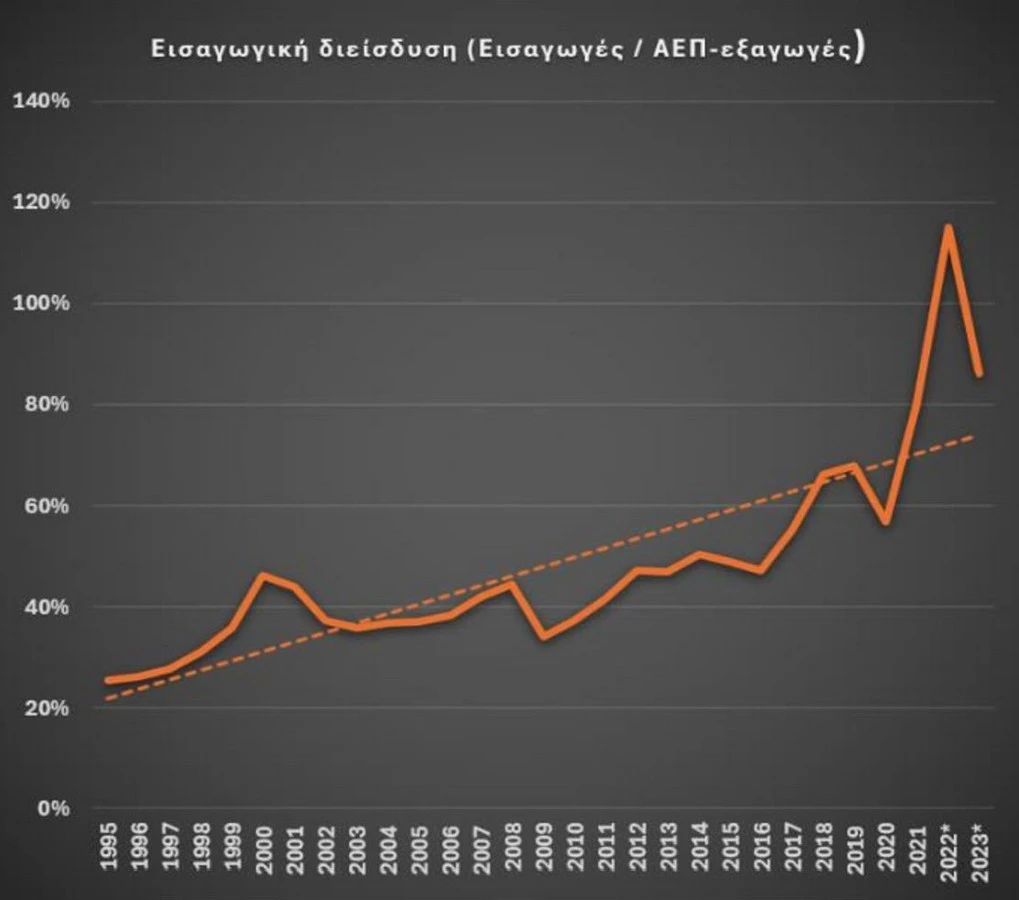
Αναμενόμενα, η εισαγωγική διείσδυση έχει ανοδική τάση, αναπαράγοντας συνεχώς και το εμπορικό και το παραγωγικό έλλειμμα.
Σημαντικό χαρακτηριστικό της οικονομίας είναι η αυξανόμενη συγκέντρωση: Δραστηριότητας, κεφαλαίων, εισοδήματος, πλούτου. Kατά τη συνήθη πρόσληψη των trickle down economics, θα ακολουθήσει η εξισορρόπηση. Προς το παρόν, οι 4 μεγαλύτεροι κατασκευαστικοί όμιλοι κατέχουν περίπου 45% της «πίτας» κατασκευών και συνδεδεμένων δραστηριοτήτων και 90% των μεγάλων έργων, 5 αλυσίδες κατέχουν 71% της αγοράς των super market (μία μόνη το 35%), ο κύκλος εργασιών των 5 μεγαλύτερων εισηγμένων μη τραπεζικών ή «κρατικών» επιχειρήσεων αντιστοιχεί περίπου σε 20% του ΑΕΠ, των 10 μεγαλύτερων σε 25%, των συστημικών τραπεζών σε 16,5%, ενώ 27% των εξαγωγών μας πραγματοποιήθηκε το 2024 από πέντε επιχειρήσεις. O δείκτης κερδών ιδιωτικού τομέα έφθασε το 164,5 το 2025 (2020: βάση 100) και 69% των μερισμάτων κατέχονται από 0,24% των μερισματούχων.
Κάπως πρέπει να αποδειχθεί ότι η αυξανόμενη συγκέντρωση (με τη συγκεκριμένη τομεακή και χωρική διάρθρωση μάλιστα) εξασφαλίζει διατηρήσιμη, ισόρροπη, κοινωνικά αποδεκτή ανάπτυξη.
05 Η οριζόντια συγκέντρωση και η περιφερειακή υπανάπτυξη
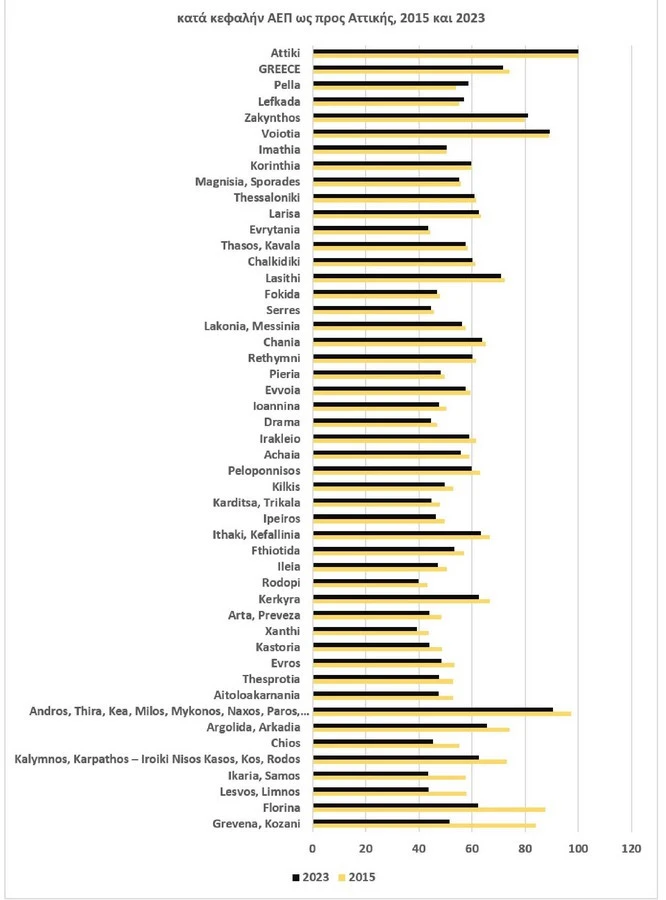
Αλλο διαχρονικό στοιχείο: σε περιόδους ανάκαμψης διευρύνεται η απόκλιση των Νομών της χώρας από την Αττική. Το 2015 -2023 έξη Νομοί είδαν το κατά κεφαλήν ΑΕΠ τους να συγκλίνει (σε αγοραστική δύναμη) προς της Αττικής- 49 να αποκλίνει. 55% του κινητού και ακίνητου πλούτου συγκεντρώνεται στην Αττική.
68% όλου του τζίρου γίνεται από επιχειρήσεις με έδρα στην Αττική: η «οικονομική δύναμη» είναι συγκεντρωμένη σε βαθμό καταλυτικό για τον ανταγωνισμό και τη μακροημέρευση των περιφερειακών επιχειρήσεων. Διάχυση της ανάπτυξης δεν μπορεί να γίνει σε περιβάλλον επιχειρηματικής, δημογραφικής / εργασιακής, κεφαλαιακής ερήμωσης και απογύμνωσης πόρων. Η οικονομία δεν είναι βιώσιμη με ένα τεράστιο επιχειρηματικό / καταναλωτικό κέντρο, μια δεκάδα εξαρτημένους από τον υπερτουρισμό Νομούς και τους υπόλοιπους σε στασιμότητα ή υπανάπτυξη ή απλούς υποδοχείς μεγάλων εθνικών έργων που τους διασχίζουν.
Επεξεργασία στοιχείων ΕUROSTAT
Ένα συμπέρασμα
Μετά από κρίση, μνημόνια, απραξία, δειλή ανάκαμψη, η βελτίωση της καθημερινότητας, η σταθερότητα, η ελάφρυνση του χρέους και η δημοσιονομική ισορροπία είναι θετικές. Αλλά δεν αρκούν. Με βέβαιη την επιβράδυνση, με μόνιμα πλέον άστατη την παγκοσμιοποίηση, με αμφισβητούμενη τη μακροημέρευση της τροφού μας Ευρώπης, αναλώνοντας φυσικούς πόρους σε υπερτουρισμό και real estate, υφιστάμενοι τις εκρήξεις της κλιματικής κρίσης, καλούμαστε να πραγματοποιήσουμε ένα αναπτυξιακό άλμα επειδή δε μας αρκεί μια «στάσιμη» ανάπτυξη που φέρνει περιφερειακή «υπανάπτυξη».
Απουσία στρατηγικής ή «αδιόρατη» στρατηγική ή ετήσια αποσπασματικά μέτρα, δεν καταπολεμούν παραγωγική υστέρηση, κοινωνική ατονία, χωρικές ανισότητες και περιβαλλοντική υποβάθμιση, συνδυασμό που πάντα οδηγεί σε κοινωνική αποσύνθεση και πολιτικό θρυμματισμό, στη «γεωγραφία της δυσαρέσκειας» που εισπράττουμε και πολιτικά.
Χρειαζόμαστε σαφείς επιλογές, σοφή κατανομή μειούμενων πόρων (ποιοι κλάδοι; ποιες περιοχές;), προτεραιότητα στην επένδυση για την παραγωγικότητα, στήριξη της πρωτοβουλίας εκεί όπου γεννιέται, στον τόπο της δίπλα στους πόρους και αναγκαστικά μικρομεσαίας κλίμακας, σε μακροπρόθεσμο ορίζοντα, για να στηρίξουμε το «δικαίωμα στην παραμονή» (νέος στόχος της ΕΕ), με σχεδιασμό και όχι με αυτόματο πιλότο. Ας θυμηθούμε ότι στην «Εκθεση Πισσαρίδη» ενότητα για την Περιφερειακή Ανάπτυξη δεν υπήρχε καν.
*Δημοσιεύθηκε στη «ΜτΚ» στις 12-13.09.2026
Κάνε κλικ και δες περισσότερο emakedonia.gr στην
αναζήτηση της Google
Η συνήγορός του προαναγγέλλει συνέντευξη Τύπου και τοποθέτηση για ενδεχόμενη συμμετοχή στις επόμενες βουλευτικές εκλογές - Συγκέντρωση διαμαρτυρίας στη Θεσσαλονίκη από φοιτητικούς συλλόγους
«Αγνοούσαν τους συναγερμούς» - Τι δείχνουν τα λεπτό προς λεπτό στοιχεία από το καταγραφικό της πλασμαφαίρεσης - Οι απολογίες των γιατρών, τα πολυσέλιδα υπομνήματα και ο κίνδυνος προφυλάκισης
Η πρόεδρος του κόμματος «Ελπίδα για τη Δημοκρατία» μίλησε στην Πάτρα και απάντησε στην ερώτηση εάν θα συμμετείχε σε κυβέρνηση συνεργασίας με άλλα κόμματα