Νέα σύμβαση υπέγραψε η METLEN με τη Naval Group - Διευρύνεται η βιομηχανική συνεργασία
Η νέα σύμβαση αποτελεί συνέχεια του Μνημονίου Συνεργασίας που υπέγραψαν οι δύο εταιρείες στις 19 Μαρτίου 2026
Οι 6 αλλαγές σε φόρους και εισφορές που μεταβάλλουν το τοπίο των επιβαρύνσεων για τους αυτοαπασχολούμενους

Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην Google- Newsroom
Το 2027 φέρνει έξι αλλαγές για περισσότερους από ένα εκατομμύριο επιτηδευματίες, οι οποίες συνδυαστικά μοιράζουν τους ενδιαφερόμενους σε «δεξαμενές»: υπάρχουν οι συνολικά ωφελημένοι -κυρίως επαγγελματίες με παιδιά που δηλώνουν υψηλότερα φορολογητέα κέρδη από το ελάχιστο τεκμαρτό-, αλλά και οι χαμένοι που θα κληθούν να πληρώσουν περισσότερα για φόρους και ασφαλιστικές εισφορές.
Η 1η Ιανουαρίου 2027 ανοίγει για τους ελεύθερους επαγγελματίες και τους αυτοαπασχολούμενους μια χρονιά με αλλαγές που κινούνται προς αντίθετες κατευθύνσεις.
Οι μηνιαίες εισφορές στον e-ΕΦΚΑ ανεβαίνουν. Το ελάχιστο (τεκμαρτό) εισόδημα, πάνω στο οποίο φορολογούνται όσοι δηλώνουν χαμηλά κέρδη, αυξάνεται μαζί με τον κατώτατο μισθό. Την ίδια ώρα, η νέα φορολογική κλίμακα, που ισχύει για πρώτη φορά στα εισοδήματα του 2026, θα φανεί στα εκκαθαριστικά του 2027 με μειωμένους συντελεστές, ιδίως για όσους έχουν παιδιά.
Με το νομοσχέδιο που κατατέθηκε στη Βουλή την προηγούμενη εβδομάδα για να νομοθετηθούν τα μέτρα της φετινής ΔΕΘ, δρομολογείται η απαλλαγή από τις προσαυξήσεις του τεκμηρίου για όσους πληρούν κριτήρια φορολογικής συνέπειας, διευρύνεται η μείωση για τους μικρούς οικισμούς, μηδενίζεται ο φόρος στα πρώτα 20.000 ευρώ του εισοδήματος για τους τρίτεκνους και μειώνεται η προκαταβολή φόρου.
Δεν ξεκινούν, όμως, όλα τα μέτρα ταυτόχρονα: άλλα αφορούν τα εισοδήματα του 2026 και άλλα του 2027. Το ισοζύγιο βγαίνει θετικό για όσους δηλώνουν κέρδη πάνω από το τεκμήριο, ιδίως αν έχουν παιδιά. Επαγγελματίας με φορολογητέο εισόδημα 30.000 ευρώ και δύο παιδιά πληρώνει 1.200 ευρώ λιγότερο φόρο. Η αύξηση των εισφορών στην 1η κατηγορία είναι περίπου 120 ευρώ τον χρόνο, οπότε κερδίζει πάνω από 1.000 ευρώ. Χωρίς παιδιά, με το ίδιο εισόδημα, το καθαρό όφελος περιορίζεται στα 280 ευρώ. Κάτω από τις 16.000 ευρώ φορολογητέου εισοδήματος, η μείωση του φόρου δεν φτάνει να καλύψει την αύξηση των εισφορών. Το ίδιο ισχύει για όποιον έχει διαλέξει ανώτερη ασφαλιστική κατηγορία και δεν έχει υψηλά κέρδη.
Χαμένοι βγαίνουν όσοι φορολογούνται με το τεκμήριο, δεν έχουν προσωπικό ούτε μεγάλο τζίρο και δεν ζουν σε μικρό οικισμό. Για αυτούς η άνοδος του κατώτατου μισθού ανεβάζει το τεκμήριο κατά 560 έως 745 ευρώ. Η νέα κλίμακα απορροφά το μεγαλύτερο μέρος, όχι όμως όλο: ο φόρος ανεβαίνει 20 έως 65 ευρώ και, μαζί με την προκαταβολή, 35 έως 100 ευρώ.
Οι ρυθμίσεις του νομοσχεδίου για τους «νομοταγείς» δεν τους δίνουν τίποτα, γιατί δεν έχουν προσαυξήσεις να γλιτώσουν. Μαζί με τις εισφορές, η επιβάρυνσή τους φτάνει τα 150 έως 225 ευρώ τον χρόνο στην 1η κατηγορία.
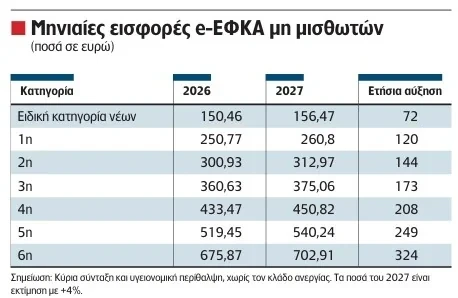
Η πρώτη αλλαγή θα φανεί στα ειδοποιητήρια του e-ΕΦΚΑ για τον Ιανουάριο. Οι εισφορές των μη μισθωτών αναπροσαρμόζονται κάθε χρόνο με τον μέσο πληθωρισμό του προηγούμενου έτους και, για το 2027, η αύξηση εκτιμάται πλέον στο 4%, κάτι που θα οριστικοποιηθεί στις 20 Νοεμβρίου με το τελικό σχέδιο του προϋπολογισμού.
Τα οριστικά ποσά θα ανακοινωθούν με εγκύκλιο του e-ΕΦΚΑ, στις αρχές του έτους. Ωστόσο, με δεδομένη την εκτίμηση του 4%, η 1η ασφαλιστική κατηγορία πηγαίνει από 250,77 ευρώ σε περίπου 260,80 ευρώ τον μήνα. Η επιβάρυνση φτάνει τα 120 ευρώ τον χρόνο στην 1η κατηγορία και τα 324 ευρώ στην 6η. Στα ποσά προστίθενται 10 ευρώ τον μήνα για τον κλάδο ανεργίας. Η αλλαγή κατηγορίας για το 2027 γίνεται έως τις 31 Ιανουαρίου. Οι εισφορές μειώνουν το φορολογητέο κέρδος, κάτι που μετριάζει εν μέρει την επιβάρυνση.
Για τους ελεύθερους επαγγελματίες, η φορολογική μεταρρύθμιση του ν. 5246/2025 γίνεται χειροπιαστή το 2027. Ισχύει για τα εισοδήματα του 2026, αλλά οι αυτοαπασχολούμενοι δεν έχουν παρακράτηση στον μισθό, οπότε τη βλέπουν μόνο στο εκκαθαριστικό της φορολογικής δήλωσης.
Η παλιά κλίμακα είχε συντελεστές 9%, 22%, 28%, 36% και 44% για πάνω από τις 40.000 ευρώ. Η νέα κρατά το 9% έως τις 10.000 ευρώ και ρίχνει το δεύτερο κλιμάκιο στο 20%, το τρίτο στο 26% και το τέταρτο στο 34%. Προσθέτει κλιμάκιο 39% από 40.000 έως 60.000 ευρώ και το 44% ισχύει πλέον πάνω από τις 60.000.

Το μεγαλύτερο όφελος το έχουν οι οικογένειες. Το δεύτερο κλιμάκιο πέφτει στο 18% με ένα παιδί, στο 16% με δύο και στο 9% με τρία. Το τρίτο κλιμάκιο γίνεται 24%, 22%, 20% και 18% για ένα έως τέσσερα παιδιά και μειώνεται κατά δύο μονάδες για κάθε επιπλέον παιδί. Με τέσσερα και περισσότερα παιδιά, οι πρώτες 20.000 ευρώ δεν φορολογούνται.
Για τους νέους, ο συντελεστής έως τις 20.000 ευρώ είναι 0% έως 25 ετών και 9% από 26 έως 30 ετών.

Το ελάχιστο εισόδημα ξεκινά από τον ετήσιο κατώτατο μισθό, όπως ισχύει στις 31 Δεκεμβρίου, επί 14. Ανεβαίνει κατά 10% για τα έτη 7 έως 9 της δραστηριότητας και ξανά κατά 10% κάθε επόμενη τριετία, ως το 13ο έτος. Τα τρία πρώτα χρόνια δεν ισχύει, ενώ το 4ο και το 5ο έτος μειώνεται κατά 2/3 και 1/3 αντίστοιχα.
Η αύξηση του κατώτατου μισθού στα 920 ευρώ από την 1η Απριλίου 2026 ανεβάζει αυτόματα το τεκμήριο για τα εισοδήματα του 2026. Η βάση πηγαίνει από 12.320 σε 12.880 ευρώ. Για όσους έχουν πάνω από 12 χρόνια δραστηριότητας, φτάνει τις 17.143 ευρώ από 16.398. Με την παλιά κλίμακα, η διαφορά των 560 έως 745 ευρώ θα σήμαινε 120 έως 165 ευρώ επιπλέον φόρο. Η νέα κλίμακα απορροφά το μεγαλύτερο μέρος: όποιος φορολογείται με το τεκμήριο, πληρώνει τελικά 20 έως 65 ευρώ περισσότερα, συν την αντίστοιχη προκαταβολή.
Σήμερα, πάνω στη βάση του κατώτατου μισθού προστίθενται δύο προσαυξήσεις: 10% του κόστους μισθοδοσίας του προσωπικού, έως 15.000 ευρώ, και 5% επί του τζίρου που ξεπερνά τον μέσο όρο του ΚΑΔ. Επιπλέον, αν ο καλύτερα αμειβόμενος υπάλληλος παίρνει περισσότερα από το τεκμήριο, το τεκμήριο ανεβαίνει στις αποδοχές του, έως 30.000 ευρώ.
Το άρθρο 8 του νομοσχεδίου καταργεί και τα τρία για όσους πληρούν σωρευτικά κριτήρια συνέπειας, από το φορολογικό έτος 2026.
Τα κριτήρια είναι:
Οι λεπτομέρειες θα οριστούν με κοινή υπουργική απόφαση. Για τον ελεύθερο επαγγελματία χωρίς προσωπικό και με τζίρο κάτω από τον μέσο όρο του κλάδου του, το τεκμήριο δεν αλλάζει. Το όφελος πηγαίνει σε όσους απασχολούν υπαλλήλους ή έχουν μεγάλο τζίρο.
Σύμφωνα με την κατανομή του οφέλους, όπως προέκυψε από τους υπολογισμούς του υπουργείου Οικονομικών, από τις αλλαγές ωφελούνται συνολικά 155.869 επιχειρήσεις και αυτοαπασχολούμενοι. Οι περισσότεροι κερδίζουν μικρά ποσά: 88.187, δηλαδή το 57%, έχουν μείωση φόρου έως 500 ευρώ, και 113.829 (73%) έως 1.000 ευρώ. Στην άλλη άκρη, 8.678 επιχειρήσεις βλέπουν τον φόρο τους να πέφτει πάνω από 5.000 ευρώ, 3.140 πάνω από 10.000 και 85 πάνω από 20.000 ευρώ. Το Γενικό Λογιστήριο του Κράτους εκτιμά το κόστος των αλλαγών στο τεκμήριο σε 170 εκατ. ευρώ το 2027 και 108 εκατ. ευρώ τον χρόνο από το 2028.
Η μείωση του τεκμηρίου κατά 50% επεκτείνεται σε δημοτικές κοινότητες και οικισμούς έως 2.000 κατοίκων, από 1.500 σήμερα. Στη Δυτική Μακεδονία το όριο ανεβαίνει στους 2.200 από 1.700. Εξαιρείται η Αττική, πλην της Περιφερειακής Ενότητας Νήσων. Η μείωση συνεχίζει να ισχύει για οικισμούς κάτω των 500 κατοίκων και για νησιά κάτω των 3.100. Για επαγγελματία με πάνω από 12 χρόνια δραστηριότητας σε τέτοιον οικισμό, το τεκμήριο του 2026 πέφτει από 17.143 σε 8.572 ευρώ. Το νομοσχέδιο περιορίζει, επίσης, το τεκμήριο των ιδιοκτητών ΤΑΞΙ στο ποσοστό συνιδιοκτησίας τους και εξαιρεί τους ανήλικους κατόχους άδειας.
Δύο ακόμη ρυθμίσεις του νομοσχεδίου ισχύουν έναν χρόνο αργότερα για τους αυτοαπασχολούμενους.
Η πρώτη αφορά τους τρίτεκνους. Από το φορολογικό έτος 2027, ο συντελεστής στα δύο πρώτα κλιμάκια μηδενίζεται για όσους έχουν τρία εξαρτώμενα παιδιά, όπως ισχύει ήδη από φέτος για όσους έχουν τέσσερα. Οι μισθωτοί θα το δουν στην παρακράτηση από τον Ιανουάριο. Ο ελεύθερος επαγγελματίας θα το δει στο εκκαθαριστικό του 2028. Με φορολογητέο εισόδημα 30.000 ευρώ, ο φόρος πέφτει από 3.800 σε 2.000 ευρώ. Το κόστος εκτιμάται σε 55 εκατ. ευρώ το 2027, 107 εκατ. το 2028 και 90 εκατ. τον χρόνο στη συνέχεια.
Η δεύτερη αφορά την προκαταβολή φόρου, που για πολλούς επαγγελματίες είναι το βαρύτερο κομμάτι του εκκαθαριστικού. Ο συντελεστής πέφτει από 55% σε 50%, αλλά η μείωση αφορά την προκαταβολή που θα βεβαιωθεί με την εκκαθάριση του φορολογικού έτους 2027, δηλαδή το 2028. Στο εκκαθαριστικό του 2027, η προκαταβολή μένει στο 55%. Το ΓΛΚ καταγράφει χρονική υστέρηση εσόδων περίπου 73 εκατ. ευρώ για το 2028.
Η προκαταβολή συνεχίζει να υπολογίζεται μετά την αφαίρεση του φόρου που παρακρατήθηκε στα τιμολόγια και περιορίζεται στο μισό τη χρονιά που αποκτάται για πρώτη φορά εισόδημα από επιχειρηματική δραστηριότητα.

Η κλίμακα και το υψηλότερο τεκμήριο ισχύουν ήδη. Ό,τι προέρχεται από το νομοσχέδιο εξαρτάται από την ψήφισή του χωρίς αλλαγές, ενώ τα ποσά των εισφορών θα κλειδώσουν με την εγκύκλιο του e-ΕΦΚΑ.
Το τελικό αποτύπωμα θα διαφέρει από επαγγελματία σε επαγγελματία. Όποιος έχει παιδιά και δηλώνει κέρδη πάνω από το τεκμήριο θα δει μικρότερο φόρο από πέρσι, παρά τις αυξημένες εισφορές. Όποιος φορολογείται με το τεκμήριο, χωρίς παιδιά και χωρίς προσωπικό, θα πληρώσει ελαφρώς περισσότερο φόρο και ακριβότερες εισφορές, εκτός αν κατοικεί και δραστηριοποιείται σε μικρό οικισμό.
Πηγή: Ναυτεμπορική
Κάνε κλικ και δες περισσότερο emakedonia.gr στην αναζήτηση της Google
Πρόσθεσέ το στην Google
Η νέα σύμβαση αποτελεί συνέχεια του Μνημονίου Συνεργασίας που υπέγραψαν οι δύο εταιρείες στις 19 Μαρτίου 2026
Επιπλέον 722 εκατ. ευρώ αφορούν προγραμματισμένες χρηματοδοτήσεις έως το τέλος του 2028

Η συμφωνία επί των φυτοϋγειονομικών απαιτήσεων επιτεύχθηκε έπειτα από πολυετείς τεχνικές διαπραγματεύσεις μεταξύ των αρμόδιων υπηρεσιών της Ελλάδας και της Κίνας

Κρίσιμη διαπραγμάτευση στο Ecofin για την αύξηση των ειδικών φόρων στα καπνικά - Πρέσινγκ της Ιρλανδικής Προεδρίας για αύξηση φόρου 139% - Το παράδειγμα της Γαλλίας με τη «μαύρη τρύπα» των 10,4 δισ. και ο φόβος εκτίναξης του λαθρεμπορίου